



المنشورات ذات الصلة
رسالة عبر الإنترنت
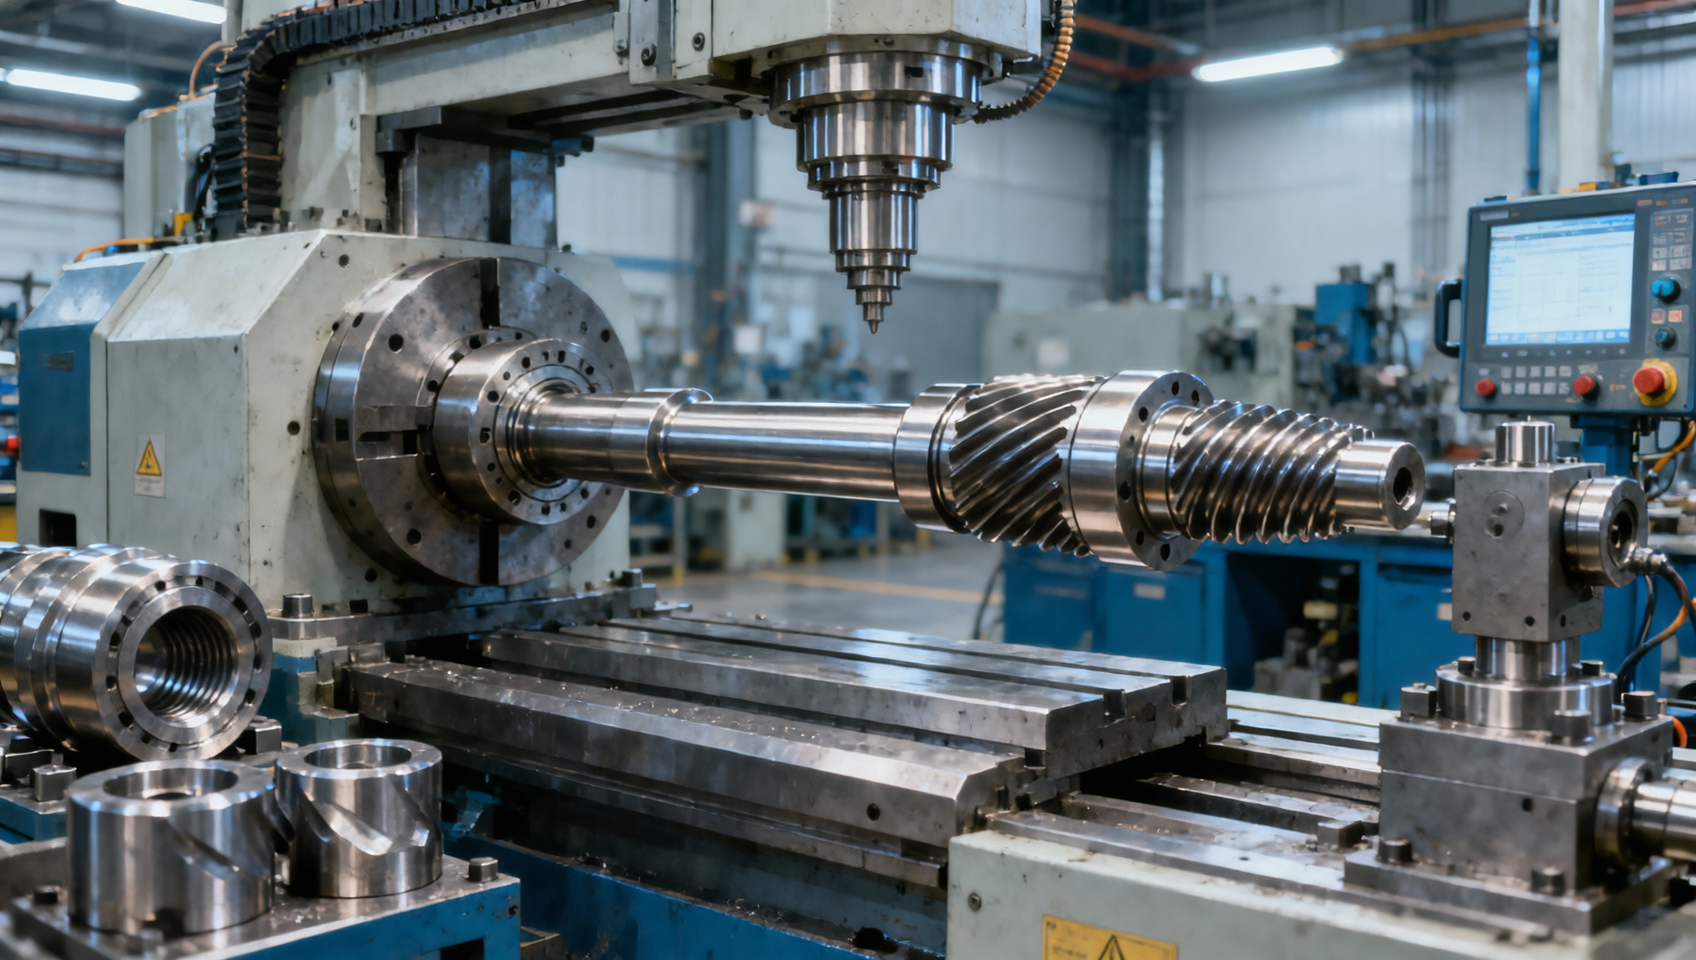
تتحدد التكلفة الإجمالية لأعمدة الإدارة المخصصة بعوامل أكثر بكثير من سعر الوحدة. بالنسبة للمسؤولين عن الموافقات المالية، تؤثر درجة المادة وطريقة الطرق وتعقيد التشغيل الآلي والتفاوتات والاختبارات وحجم الإنتاج وموثوقية دورة الحياة جميعها في الاستثمار النهائي.
يساعد فهم عوامل التكلفة هذه المشترين على مقارنة عروض أسعار الموردين بدقة، وتقليل النفقات الخفية، واختيار حلول أعمدة الإدارة التي توازن بين الميزانيات الأولية والأداء طويل الأجل.
ابدأ بقرار التكلفة، وليس بأقل عرض سعر
يحتاج المسؤولون عن الموافقات المالية الذين يبحثون عن أعمدة إدارة مخصصة عادةً إلى تحديد ما إذا كان عرض السعر يعكس قيمة تصنيع حقيقية أو يستبعد ببساطة تكاليف الجودة والتحقق والخدمة الضرورية.
السؤال المحوري ليس: «أي مورد يقدم أقل سعر للعمود؟» بل: «أي خيار يحقق أقل تكلفة مؤهلة على مدى العمر التشغيلي؟»
قد يصبح عرض السعر الأولي المنخفض مكلفًا عندما يتسبب في تآكل مبكر أو تصحيحات تشغيل آلي متكررة أو تأخر التجميع أو مطالبات الضمان أو أعطال ميدانية أو مشتريات استبدال طارئة.
وعلى العكس، لا يكون أعلى عرض سعر مبررًا تلقائيًا. ينبغي للمشترين تحديد المواصفات والعمليات وخطوات الفحص والتزامات الخدمات اللوجستية التي تخلق قيمة تجارية قابلة للقياس.
لأغراض اعتماد الميزانية، ينبغي تقييم عمود الإدارة المخصص باعتباره استثمارًا تصنيعيًا مضبوطًا، لا مجرد شراء سلعة عادية.
يبدأ هذا التقييم بالفصل بين نفقات التطوير غير المتكررة وتكاليف الوحدات المتكررة. كما يتطلب مقارنة الموثوقية المتوقعة واتساق التسليم ومستوى التعرض التشغيلي اللاحق.
في معظم حالات الشراء، تنشأ أكبر فروقات التكلفة من اختيار المواد وتصنيع الخام والتشغيل الآلي ومتطلبات التفاوتات والمعالجة الحرارية وضمان الجودة وكمية الطلب.
تتفاعل هذه العوامل معًا. فقد تتطلب التفاوتات الضيقة اتساقًا أفضل للمواد ومعدات أكثر قدرة ودورات فحص أطول وهوامش خردة أعلى خلال الإنتاج.
لذلك، ينبغي للموافقين أن يطلبوا من الموردين شرح هيكل التكلفة الكامن وراء عرض السعر بدلًا من قبول سعر إجمالي واحد من دون تفاصيل داعمة.
تحدد درجة المادة الأساس للتكلفة والموثوقية
غالبًا ما تكون المادة أول عامل رئيسي للتكلفة لأنها تحدد قوة العمود ومقاومته للإجهاد وقابليته للتشغيل الآلي واستجابته للمعالجة الحرارية وملاءمته لبيئة التشغيل.
قد يكون الفولاذ الكربوني مناسبًا للتطبيقات ذات الخدمة المتوسطة، بينما تُحتاج درجات الفولاذ السبائكي غالبًا عندما تكون أحمال العزم أو مقاومة الصدمات أو التآكل أو عمر الإجهاد عوامل حاسمة.
تكلف درجات الفولاذ الأعلى أكثر لكل كيلوغرام، لكن سعر المادة الخام وحده لا يفسر الفرق النهائي. فتوافر المادة وشهاداتها وسلوكها أثناء المعالجة عوامل مهمة أيضًا.
على سبيل المثال، قد تقلل درجة فولاذ ذات تركيب كيميائي مستقر التباين في التشغيل الآلي ومخاطر المعالجة الحرارية، مما قد يخفض إجمالي فاقد التصنيع رغم ارتفاع سعر شرائها.
ينبغي للمراجعين الماليين التأكد مما إذا كانت المادة المعروضة تشمل شهادات المصنع وإمكانية التتبع وفحص الاستلام والتحقق المطلوب من الخصائص الميكانيكية.
قد تظهر هذه البنود كرسوم منفصلة أو تكون مدمجة في سعر وحدة المورد. وقد يؤدي غيابها إلى مخاطر للجودة والمسؤولية لاحقًا.
كما أن كفاءة استخدام المواد لا تقل أهمية. فالعملية التي تبدأ بكمية زائدة من المادة قد تهدر الفولاذ السبائكي المكلف من خلال القطع والخراطة والتخلص من الرايش.
يمكن للطرق الدقيق أن يحسن كفاءة استخدام المواد عبر إنتاج خامة أقرب إلى الهندسة النهائية، مما يقلل استهلاك المواد الخام والإزالة بالتشغيل الآلي معًا.
عند مقارنة أعمدة الإدارة المخصصة، اطلب الوزن النهائي ووزن الخام والعائد التقديري للمادة ومواصفة الدرجة. توضح هذه الأرقام ما إذا كانت تكلفة المواد تُدار بذكاء.
تغير طريقة الطرق اقتصاديات الوحدة والأداء معًا
يؤثر مسار تصنيع خامة العمود بصورة كبيرة في التكلفة، لا سيما للأجزاء ذات التعشيقات المسننة أو الأقطار المتدرجة أو الفلنجات أو النهايات غير القياسية أو مسارات الأحمال غير المعتادة.
غالبًا ما يكون تشغيل عمود كامل من قضيب خام عمليًا للنماذج الأولية والكميات الصغيرة، لكنه قد يتطلب إزالة كبيرة للمواد ودورات تشغيل أطول.
تتطلب الخامات المطروقة عادةً مزيدًا من التحضير والعدد وهندسة العمليات. ومع ذلك، يمكنها تقليل الهدر وتحسين تدفق الحبيبات للتطبيقات الميكانيكية الصعبة.
قد يناسب الطرق بالقوالب المفتوحة الأجزاء الكبيرة والبسيطة وذات الحجم المنخفض. أما الطرق بالقوالب المغلقة أو الطرق الدقيق فيكون أنسب عند الحاجة إلى هندسة قابلة للتكرار وكفاءة إنتاج أعلى.
بالنسبة للأعمدة المعرضة لانعكاس العزم المتكرر أو أحمال الصدمات أو ظروف نقل الحركة الشاقة، يمكن أن تؤثر جودة الطرق مباشرةً في أداء دورة الحياة ومخاطر الفشل.
ينبغي للموافقين الماليين تقييم نفقات الطرق مقابل مدة الإنتاج المتوقعة. إذ يمكن توزيع تكاليف العدد على توقعات مستقرة، مما يجعل السعر المتكرر أكثر تنافسية تدريجيًا.
قد تغير الهندسة الخاصة المعادلة. فالمكونات مثلالمطروقات ذات الأشكال الخاصة قد تقلل التشغيل الآلي اللاحق عندما تتبع الخامة بدقة الشكل النهائي للعمود.
ينبغي التحقق من هذه الفائدة عبر مقارنة للعمليات. اسأل عما إذا كانت الهندسة المطروقة تقلل ساعات التشغيل الآلي أو تحسن عائد المواد أو تلغي مكونات ملحومة منفصلة.
يمكن للمورد الذي يمتلك قدرة الطرق الدقيق أن يقلل أيضًا الاعتماد على عدة متعاقدين فرعيين، مما قد يبسط مراقبة الجودة والاتصالات والنقل وتوزيع المسؤوليات.
تعقيد التشغيل الآلي هو عادةً أكبر عامل تكلفة ظاهر
بعد إنتاج الخام، يصبح التشغيل الآلي غالبًا أكثر عناصر التكلفة وضوحًا. فكل عملية خراطة أو تفريز أو ثقب أو شق أو تجليخ أو موازنة تضيف وقتًا.
يكون العمود المستقيم ذو المحاور القياسية اقتصاديًا نسبيًا. أما العمود ذو التعشيقات المسننة والأكتاف والسنون والمجاري والمثقوبات العرضية وقنوات الزيت ومقاعد المحامل الدقيقة فيتطلب إعدادات أكثر.
يُدخل كل إعداد إضافي تكاليف عمالة ومتطلبات تجهيز ووقت برمجة وجهد فحص واحتمال تباين الأبعاد بين الأسطح المرجعية.
تستحق الأعمدة المسننة اهتمامًا خاصًا لأن نوع التعشيق وعدد الأسنان والموديول وزاوية الضغط وفئة الملاءمة والمعالجة السطحية يمكن أن تؤثر بدرجة كبيرة في تكلفة التصنيع.
قد تتطلب التعشيقات الداخلية وملامح الإنفوليوت المعقدة والمواد عالية القوة معدات للشق أو التشكيل أو التجليخ أو التفريز المتخصص بدلًا من العمليات التقليدية.
ينبغي للفرق المالية أن تسأل عن الأبعاد الوظيفية وتلك الموروثة من الرسومات القديمة. فالخصائص ذات المواصفات المبالغ فيها غالبًا ما تخلق تكاليف يمكن تجنبها من دون تحسين أداء النظام.
يمكن لمراجعة هندسة القيمة أن تحدد فرص توحيد الأقطار أو تقليل التشطيبات السطحية غير الضرورية أو تبسيط الانتقالات أو استخدام تفاوتات تتوافق مع متطلبات التجميع الفعلية.
ومع ذلك، يجب ألا تؤدي خفض التكلفة مطلقًا إلى إزالة خصائص تحمي ملاءمة المحمل أو نقل العزم أو التمركز أو مقاومة الإجهاد. ويجب أن يسبق التحقق الهندسي أي تعديل في التصميم.
المقارنة المفيدة هي تكلفة التشغيل الآلي لكل جزء مؤهل، وليست معدل ساعة الماكينة وحده. فالمعدل الساعي الأقل لا قيمة كبيرة له إذا كان زمن الدورة أو الخردة أو إعادة العمل مفرطًا.
تخلق التفاوتات ومتطلبات السطح تكاليف غير خطية
لا تزيد متطلبات التفاوت التكلفة بخط مستقيم. فقد يكون تفاوت قطر أضيق بدرجة معتدلة ممكنًا، بينما قد يتطلب شرط متطرف التجليخ والفرز والقياس المحسن.
يُعد التمركز والانحراف والاستقامة والمحورية مهمة بوجه خاص لأعمدة الإدارة لأنها تؤثر في الاهتزاز وتآكل المحامل وأداء الأختام واستقرار الدوران عالي السرعة.
قد يتطلب تحقيق هذه الضوابط تجهيزات دقيقة وتجليخًا بين المراكز وموازنة ديناميكية وتثبيتًا مضبوطًا ومعدات فحص قادرة على القياس المتكرر.
يؤثر تشطيب السطح أيضًا في التكلفة. فقد تحتاج محاور المحامل وأسطح الإحكام وجوانب التعشيقات المسننة إلى خشونة مضبوطة لمنع التآكل المفرط أو تلف التجميع.
ينبغي ربط متطلب تشطيب السطح بالوظيفة. إذ إن اشتراط تشطيبات ممتازة على الأسطح غير الحرجة قد يضيف دورات من دون تقديم فائدة تشغيلية ذات معنى.
للاعتماد المالي، اطلب مراجعة للرسومات تحدد أبعاد الوظائف الحرجة بشكل منفصل عن أبعاد التصنيع العامة. وهذا يخلق أساسًا أقوى لمراجعة التكلفة.
ينبغي للموردين أيضًا الإفصاح عما إذا كانت التفاوتات تتحقق بالتشغيل النهائي أو التجليخ بعد المعالجة الحرارية أو الفحص الانتقائي. ولهذه الطرق ملفات تكلفة ومخاطر مختلفة.
قد تحتاج الأجزاء التي تتعرض للتشوه أثناء المعالجة الحرارية إلى عمليات تشطيب إضافية. وقد يؤدي تجاهل هذه العلاقة إلى عرض سعر يبدو جذابًا لكنه غير مكتمل تقنيًا.
تساعد أولويات التفاوت الواضحة الموردين على اختيار مسار العملية الصحيح، بينما تساعد المشترين على تجنب دفع أسعار مرتفعة لمتطلبات لا تؤثر في الأداء الميداني.
تحمي المعالجة الحرارية والاختبارات ميزانية دورة الحياة
قد تكون المعالجة الحرارية أساسية لأعمدة الإدارة المخصصة التي تتطلب مقاومة التآكل أو متانة القلب أو قوة الإجهاد أو خصائص ميكانيكية مستقرة تحت الأحمال المتكررة.
تتميز عمليات مثل التقسية والمراجعة والتقسية بالحث والكربنة والنتردة وإزالة الإجهادات بتكاليف وأزمنة دورات ومخاطر تشوه ونتائج أداء مختلفة.
قد تحسن التعشيقات المسننة المقساة عمر التآكل، لكنها قد تتطلب أيضًا تغطية واقية والتحقق من العمق المضبوط والتجليخ بعد المعالجة وفحصًا إضافيًا لحماية دقة الأبعاد.
ينبغي للمراجعين الماليين تجنب التعامل مع المعالجة الحرارية كرسوم إضافية اختيارية من دون فهم العواقب التشغيلية لإلغائها أو تغييرها.
السؤال الصحيح هو ما إذا كانت المعالجة المختارة تقدم تكلفة أقل لكل ساعة تشغيل أو تكرار استبدال أقل أو انخفاضًا في مخاطر توقف المعدات المكلف.
يرتبط اختبار الجودة ارتباطًا وثيقًا بهذا الحساب. إذ تضيف فحوص الأبعاد واختبار الصلادة وفحص الجسيمات المغناطيسية والاختبار بالموجات فوق الصوتية والتقييم المعدني والموازنة تكاليف.
ومع ذلك، يمكن أن يكون الفحص أقل تكلفة بكثير من الفشل الميداني. وينطبق ذلك بوجه خاص على تطبيقات السيارات وطاقة الرياح والتطبيقات البحرية والمخفضات ونقل الحركة الميكانيكي الثقيل.
ينبغي أن يحدد عرض السعر الموثوق الاختبارات المشمولة وخطة أخذ العينات ومعايير القبول والسجلات المقدمة ومسؤولية الأجزاء غير المطابقة.
ينبغي للموافقين التمييز بين ضمان الجودة الروتيني والتحقق الخاص بالعميل. فقد تكون اختبارات النماذج الأولية واعتماد القطعة الأولى وشهادات الطرف الثالث استثمارات مشروعة غير متكررة.
يحدد حجم الإنتاج كيفية استرداد التكاليف الثابتة
يؤثر حجم الطلب بقوة في التكلفة الإجمالية لأعمدة الإدارة المخصصة، لأن تكاليف العدد والبرمجة والتجهيزات وتخطيط الفحص وتطوير العمليات يجب استردادها من مكان ما.
بالنسبة للنماذج الأولية أو الكميات المنخفضة أو قطع الخدمة غير المنتظمة، قد يخصص الموردون نفقات هندسية وإعداد كبيرة لكل وحدة، مما يزيد التكلفة الظاهرية للوحدة.
بالنسبة للبرامج المتكررة، يمكن إطفاء التكاليف الثابتة عبر كميات أكبر. وهذا غالبًا ما يجعل مسار التصنيع المطروق أو المؤتمت أكثر اقتصادية من التشغيل اليدوي المكثف.
ينبغي للمشترين تقديم الطلب السنوي الواقعي وجداول الإفراج والمدة المتوقعة للبرنامج. تؤدي التوقعات غير المكتملة إلى تسعير الموردين بتحفظ بسبب عدم اليقين ومخاطر الطاقة الإنتاجية.
يمكن للطلبات الشاملة والكميات الدنيا المتفق عليها وخطط السحب المستقرة تحسين التسعير لأنها تدعم شراء المواد وتخطيط الطاقة الإنتاجية وتبرير العدد وانخفاض تكرار تغيير الإعدادات.
لا ينبغي النظر إلى الحجم كمجرد أداة للخصم. إذ يمكنه أيضًا تحسين الاتساق عبر تمكين الموردين من إنشاء نوافذ عمليات معتمدة وإجراءات فحص قابلة للتكرار.
عندما يكون الطلب غير مؤكد، قد يكون الهيكل التجاري المرحلي مناسبًا. فتسعير النماذج الأولية وتسعير المرحلة التجريبية وتسعير الإنتاج التسلسلي بشكل منفصل يمنع المقارنات غير الدقيقة بين المراحل المختلفة.
ينبغي للموافقين الماليين السؤال عما إذا كانت ملكية العدد مشمولة، وما إذا كانت الصيانة مغطاة، وما إذا كانت رسوم العدد قابلة للاسترداد أو النقل أو يحتفظ بها المورد.
يمكن أن تؤثر هذه التفاصيل التعاقدية بصورة جوهرية في مرونة التوريد على المدى الطويل، خاصة عندما يصبح الجزء مهمًا استراتيجيًا أو تتغير أحجام الإنتاج بشكل غير متوقع.
تؤثر قدرة المورد في التكلفة الخفية ومخاطر التسليم
تؤثر قدرة المورد في التكلفة بما يتجاوز عرض السعر. فالمصنع الذي يتحكم في الطرق والتشغيل الآلي وتنسيق المعالجة الحرارية والفحص يمكنه تقليل عمليات التسليم بين الأطراف وعدم اليقين في الجداول الزمنية.
بالنسبة للمشترين، تكمن القيمة في عدد أقل من الواجهات التي تحتاج إلى إدارة، ومساءلة أوضح، وتحليل أسرع للسبب الجذري عندما لا يفي العمود بالمتطلبات.
ينبغي مراجعة معدات التصنيع وعمق الخبرة الهندسية وموظفي الجودة وضبط العمليات الموثق جنبًا إلى جنب مع السعر، لا سيما للتطبيقات الحرجة للسلامة أو عالية الحمل.
يمكن للمورد القادر تقديم المشورة بشأن قابلية التصنيع قبل بدء الإنتاج. وغالبًا ما تمنع التغذية الراجعة المبكرة للتصميم تغييرات مكلفة بعد تصنيع العدد أو وصول الأجزاء إلى التجميع.
ويُعد وقت التسليم عاملًا ماليًا أيضًا. فقد تؤدي أعمدة الإدارة المخصصة المتأخرة إلى إيقاف خطوط التجميع وتأخير تسليمات العملاء وزيادة تكاليف التعجيل وخلق ضغط مخزون غير مخطط له.
اسأل الموردين عن مصادر المواد الخام والطاقة الإنتاجية والمعدات الاحتياطية وقدرة الفحص وعملية الاستجابة المعتادة لديهم للإجراءات التصحيحية أو متطلبات الاستبدال العاجل.
ينبغي إدراج شروط الخدمات اللوجستية في حسابات التكلفة الإجمالية. فقد تغير التعبئة ووثائق التصدير والشحن والتأمين والتعرض الجمركي ومهل التسليم ميزة السعر الظاهرية.
بالنسبة للتوريد الدولي، تهم جودة التواصل أيضًا. إذ تقلل الوثائق الفنية الواضحة والدعم الهندسي السريع الاستجابة من احتمال التفسير غير الصحيح والمراجعات المتكررة.
لذلك، ينبغي أن يوازن اختيار المورد بين القدرة التصنيعية والشفافية التجارية وضمان الجودة وموثوقية التسليم وتكلفة إدارة الاستثناءات طوال العلاقة.
كيف ينبغي للموافقين الماليين مقارنة عروض أسعار أعمدة الإدارة المخصصة
تبدأ المقارنة العملية بتوحيد كل عرض سعر. تأكد من أن كل مورد يسعر إصدار الرسم نفسه ودرجة المادة والكمية والمعالجة الحرارية ونطاق الاختبار والتعبئة وشروط التسليم نفسها.
ثم افصل الرسوم لمرة واحدة عن الرسوم المتكررة. فلا ينبغي إخفاء تكاليف العدد والتطوير والتجهيزات والعينات وفحوص القطعة الأولى والمقاييس الخاصة ضمن مقارنة سعر الوحدة.
بعد ذلك، قيّم السعر المتكرر باستخدام الحجم السنوي المتوقع وعمر البرنامج. قد يكون ارتفاع سعر الوحدة قليلًا مبررًا إذا كان يقلل الخردة ووقت التوقف والتعرض لمطالبات الضمان.
راجع افتراضات المورد بعناية. فقد تستثني الأسعار شهادات المواد والاختبارات الإتلافية والموازنة والطلاءات الواقية والتعبئة الخاصة أو تقارير الأبعاد المطلوبة لعمليتك.
احسب إجمالي تكلفة معدلة بالمخاطر باستخدام العواقب التشغيلية المحتملة. ضع في الاعتبار مهلة الاستبدال والتعرض لتوقف الخط ومخزون الخدمة وعمالة الإصلاح الميداني وغرامات جودة العملاء.
قيّم أيضًا ما إذا كان المورد قد اقترح حلًا قابلًا للتصنيع. فقد تشير الاقتراحات البناءة بشأن شكل الطرق وبدل التشغيل الآلي والتفاوتات وعائد المواد إلى كفاءة هندسية ذات معنى.
لا تعتمد التغييرات لمجرد أنها تخفض السعر. تأكد من اتفاق فرق الهندسة والجودة والشراء والخدمة على الآثار الوظيفية والتجارية.
تنتج مراجعة عروض الأسعار المنضبطة سجل اعتماد يمكن الدفاع عنه. فهي توضح لماذا يقدم المصدر المختار أفضل قيمة تجارية، لا مجرد أقل سعر شراء أولي.
الخلاصة: اعتمد القيمة المؤهلة طوال العمر
تتحدد التكلفة الإجمالية لأعمدة الإدارة المخصصة بالمواد ومسار الطرق وتعقيد التشغيل الآلي والتفاوتات والمعالجة الحرارية والاختبارات والحجم والخدمات اللوجستية وقدرة المورد.
بالنسبة للموافقين الماليين، يستند القرار الأكثر فائدة إلى القيمة المؤهلة طوال العمر. قارن النطاقات الكاملة، وحدد التكاليف الثابتة والمتكررة، وكمّم المخاطر التشغيلية قبل اختيار المورد.
يساعد عرض السعر الشفاف والمدعوم فنيًا على ضبط الإنفاق من دون إضعاف الموثوقية. ويجمع أقوى قرار للتوريد بين قابلية التصنيع والجودة المتوقعة والاستخدام الكفء للمواد والتسليم الموثوق طويل الأجل.
يرجى ترك رسالة لنا